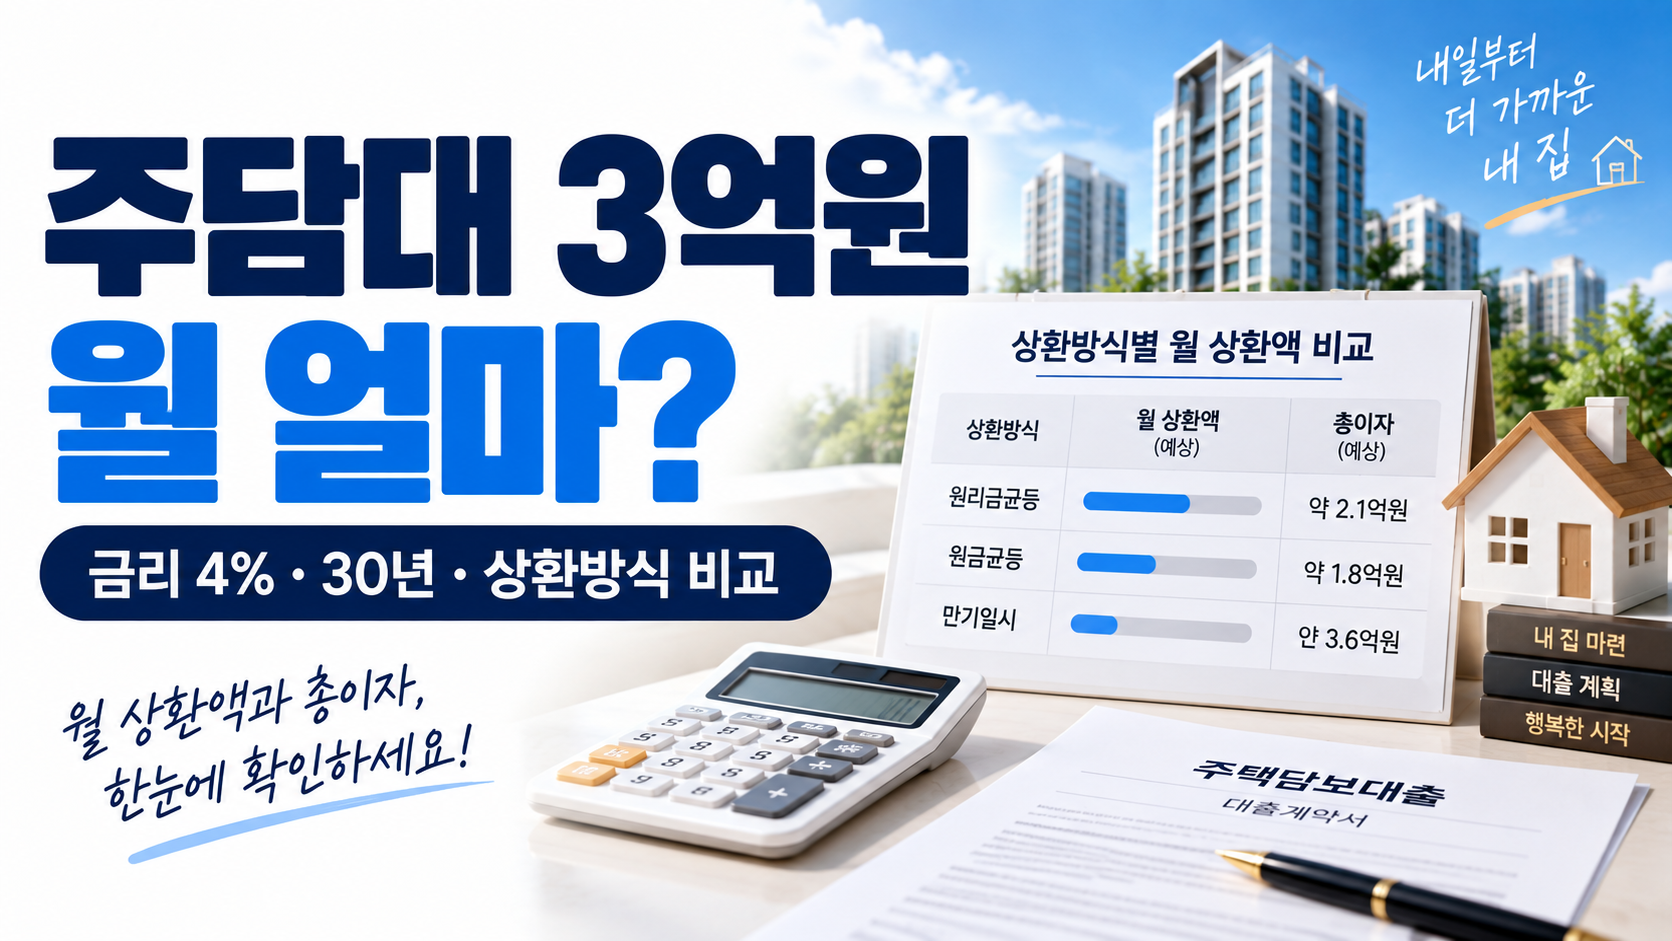
주택담보대출 3억원을 연 4%, 30년으로 빌리면 원리금균등상환의 월 상환액은 약 143만2천원이에요. 30년 동안 금리가 그대로 유지된다고 가정하면 총이자는 약 2억1,561만원이에요.
같은 조건에서 원금균등상환을 선택하면 첫 달에는 약 183만3천원을 내야 하지만, 총이자는 약 1억8,050만원으로 줄어요. 상환방식 하나만 달라져도 전체 이자가 약 3,511만원 차이 나요.
원금균등|첫 달 약 183만3천원에서 시작하지만 총이자는 약 3,511만원 적어요.
금리차이|원리금균등 기준 금리가 4%에서 4.5%로 오르면 월 부담은 약 8만8천원 늘어요.
먼저 계산 조건을 통일했어요
월 상환액은 대출금액만으로 결정되지 않아요. 금리와 기간, 상환방식이 함께 들어가야 해요.
연 4%는 실제 대출금리를 확정한 숫자가 아니라 상환방식의 차이를 비교하기 위한 계산값이에요. 실제 적용금리는 금융회사와 신용상태, 담보, 우대금리 등에 따라 달라져요.
원리금균등이면 매달 약 143만2천원
원리금균등상환은 원금과 이자를 합친 월 납입액을 거의 일정하게 맞추는 방식이에요. 초반에는 이자가 차지하는 비중이 크고 시간이 지날수록 원금 비중이 커져요.
월 상환액 약 1,432,246원
총 360개월을 모두 상환하면 총이자는 약 215,608,519원이에요.
30년간 원금과 이자를 합쳐 약 5억1,561만원을 내는 계산이에요. 빌린 원금은 3억원이지만 장기간에 걸쳐 약 2억1,561만원의 이자가 더해지는 구조예요.
원금균등은 첫 달 부담이 더 커요
원금균등상환은 매달 같은 금액의 원금을 갚고 남은 원금에 이자를 계산해요. 원금이 빠르게 줄기 때문에 시간이 지날수록 월 납입액도 내려가요.
매달 원금 약 833,333원 상환
첫 달 이자 약 100만원을 더하면 첫 상환액은 약 183만3천원이에요.
마지막 달 상환액은 약 83만6천원까지 내려가요. 전체 기간의 총이자는 약 1억8,050만원이에요.
두 방식의 차이는 30년 총이자에서 커져요
| 구분 | 원리금균등 | 원금균등 |
|---|---|---|
| 대출금액 | 3억원 | 3억원 |
| 금리 | 연 4% | 연 4% |
| 기간 | 30년 | 30년 |
| 첫 달 상환액 | 약 143만2천원 | 약 183만3천원 |
| 마지막 달 상환액 | 약 143만2천원 | 약 83만6천원 |
| 총이자 | 약 2억1,561만원 | 약 1억8,050만원 |
| 총상환액 | 약 5억1,561만원 | 약 4억8,050만원 |
원금균등의 총이자는 원리금균등보다 약 3,511만원 적어요. 대신 대출 초기에 매달 내야 하는 금액이 더 커요.
두 방식의 차이는 단순히 어느 쪽 이자가 싸냐만으로 보면 부족해요. 원금균등은 이자를 줄이는 대신 초기에 현금흐름을 더 많이 사용하고, 원리금균등은 월 부담을 일정하게 만드는 대신 원금이 상대적으로 천천히 줄어요.
금리가 0.5%p 달라지면 얼마나 차이 날까?
상환방식만큼 중요한 것이 실제 적용금리예요. 이번에는 원리금균등·30년 조건을 그대로 두고 금리만 바꿔봤어요.
| 금리 | 월 상환액 | 30년 총이자 |
|---|---|---|
| 연 3.5% | 약 134만7천원 | 약 1억8,497만원 |
| 연 4.0% | 약 143만2천원 | 약 2억1,561만원 |
| 연 4.5% | 약 152만원 | 약 2억4,722만원 |
4%와 4.5%의 월 차이는 약 8만8천원이에요. 하지만 30년 동안 같은 금리가 유지된다고 가정한 총이자 차이는 약 3,161만원까지 벌어져요.
따라서 주택담보대출을 비교할 때는 월 납입액만 보지 않고 적용금리, 상환방식, 전체 이자를 함께 보는 것이 좋아요.
월 143만원이면 실제로 3억원을 빌릴 수 있다는 뜻일까?
아니에요. 이번 계산은 이미 3억원을 대출받았다고 가정했을 때 실제로 갚는 금액을 계산한 것이에요.
대출한도는 별도로 DSR과 LTV, 기존 부채, 주택가격, 지역, 금융회사 심사 등을 거쳐 결정돼요.
연봉과 기존 대출까지 포함해 한도를 확인하려면 스트레스 DSR 3단계 연봉별 주택담보대출 한도 계산을 함께 보면 돼요.
신용대출이 있다면 신용대출 3천·5천·1억원에 따른 주택담보대출 한도 변화에서 기존 부채가 DSR에 들어가는 구조를 확인할 수 있어요.
관련 계산자료는 2026 주택금융·DSR 데이터센터에도 정리되어 있어요.
실제 대출에서는 계산값과 조금 달라질 수 있어요
이번 계산은 금리가 30년 동안 변하지 않고 거치기간과 중도상환이 없다고 가정했어요. 변동금리는 이후 금리가 바뀌면 실제 상환액과 총이자도 달라져요.
금융회사에 따라 일할 이자 계산이나 납입일, 중도상환수수료 등에서도 차이가 생길 수 있어요.
① 실제 승인금리
② 원리금균등·원금균등 등 상환방식
③ 대출기간과 거치기간
④ 중도상환수수료
⑤ 변동금리의 금리변경 주기
⑥ DSR·LTV를 적용한 실제 승인한도
3억원을 연 4%, 30년 원리금균등으로 빌리면 월 상환액은 약 143만2천원이고 총이자는 약 2억1,561만원이에요.
원금균등은 첫 달 약 183만3천원으로 부담이 더 크지만 총이자는 약 1억8,050만원으로 줄어요. 따라서 월 현금흐름과 총이자 가운데 무엇을 더 중요하게 볼 것인지가 상환방식을 비교하는 핵심이에요.
계산 기준일: 2026년 9월 18일. 본문의 3억원·연 4% 계산은 금리가 전체 기간 동안 동일하고 거치·중도상환이 없다는 가정값이에요. 실제 적용금리와 월 납입액, 대출한도는 금융회사 심사 및 상품조건에 따라 달라질 수 있어요.